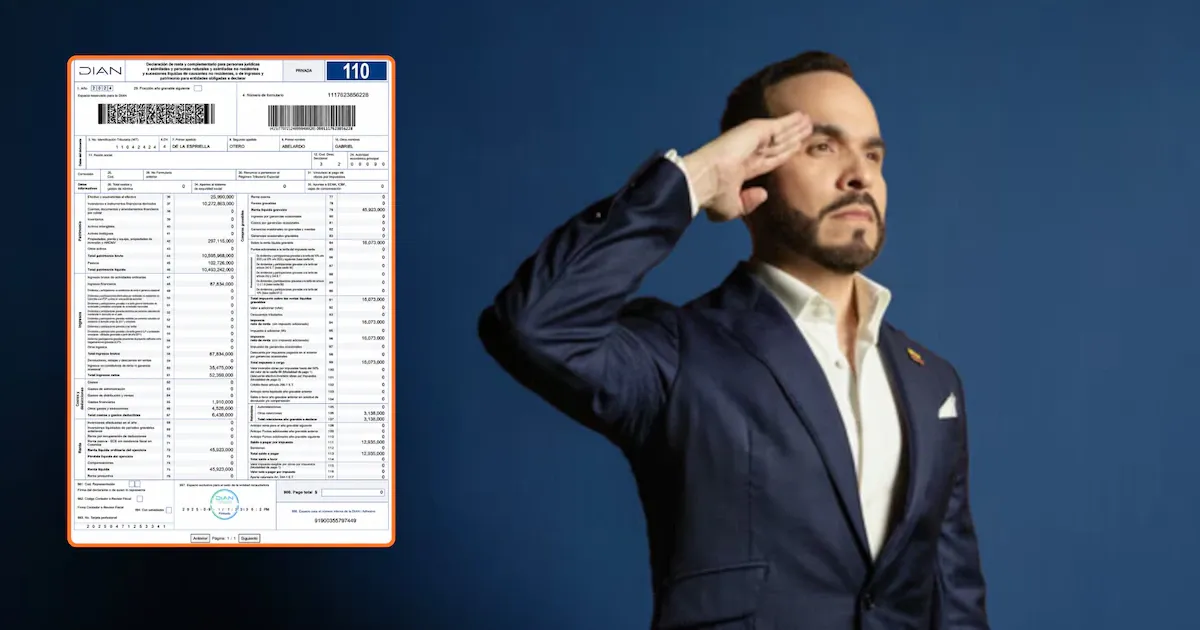
El presidente Abelardo De la Espriella registró una tercera modificación a su declaración de bienes y rentas, según informó Infobae. El reporte más reciente incluye movimientos en cuentas bancarias, activos inmobiliarios y pasivos que llaman la atención por la magnitud del ajuste.
Entre los cambios reportados por el jefe de Estado figuran la desaparición de dos cuentas bancarias que aparecían en declaraciones anteriores. El reporte no precisa a qué entidades pertenecían ni los montos que mantenían, por lo que el detalle exacto de esa supresión todavía no es público.
En el componente de activos inmobiliarios, De la Espriella sustituyó un bien que tenía registrado en Bogotá por un inmueble ubicado en Estados Unidos. El tipo de propiedad, su ubicación exacta dentro del territorio estadounidense y el valor comercial del nuevo activo no fueron detallados en el extracto de la fuente consultada.
El movimiento más llamativo del reporte tiene que ver con los pasivos. El mandatario pasó de tres obligaciones financieras a ocho, es decir, sumó cinco nuevos compromisos. La naturaleza de esas deudas, los acreedores y los plazos de pago tampoco aparecen especificados en la información publicada.
La declaración de bienes y rentas es un instrumento de transparencia obligatoria para los servidores públicos en Colombia. Su propósito es permitir a la ciudadanía conocer el patrimonio, los ingresos y las deudas de quienes ocupan cargos de responsabilidad en el Estado. Cuando se presentan modificaciones sucesivas, como es el caso, lo esperable es que cada cambio esté respaldado por documentación verificable.
Las modificaciones reiteradas no son inhabituales en servidores públicos que atraviesan procesos de compra, venta o refinanciación de bienes. Sin embargo, cada ajuste activa el interés ciudadano porque la coherencia entre lo declarado y la realidad patrimonial es un indicador directo de la transparencia en el ejercicio del poder.
La fuente consultada, Infobae, no incluyó pronunciamientos del equipo del presidente ni de los organismos de control sobre esta tercera modificación. Tampoco se conocieron reacciones de partidos políticos, organizaciones de veeduría ciudadana ni de la opinión pública especializada en temas anticorrupción.
Por ahora queda pendiente que se conozca el contenido íntegro del formulario de modificación radicado por el presidente. La publicación del documento completo permitiría a periodistas y veedores contrastar cada uno de los movimientos reportados, verificar la trazabilidad de los activos y esclarecer el origen de las nuevas obligaciones financieras adquiridas.