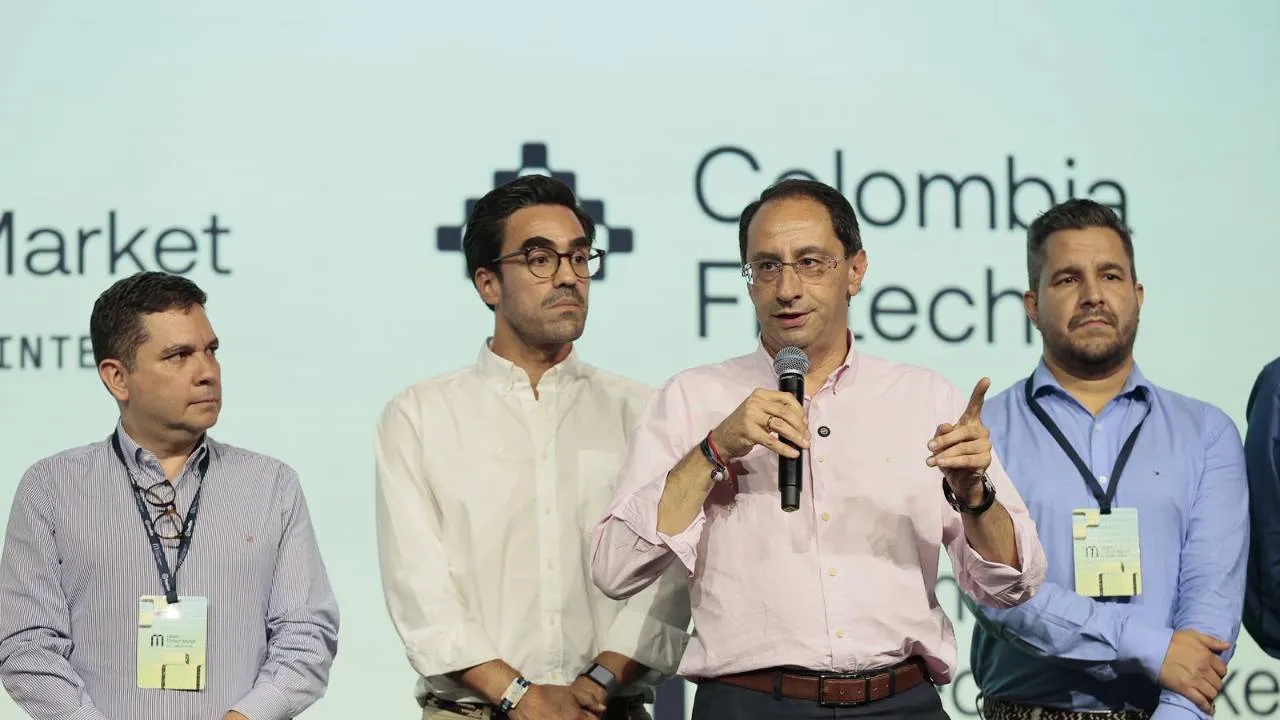
El Gobierno del presidente Abelardo de la Espriella puso al sector fintech y a las startups en el centro de su estrategia para reducir el uso del crédito informal en Colombia. La declaración se produjo en un escenario donde el vicepresidente Restrepo cuestionó de manera directa la persistencia del “gota a gota” como fuente de financiación para millones de hogares.
Restrepo sostuvo que “es inaceptable que 10 millones de colombianos aún estén en el gota a gota”. La cifra, que recoge la preocupación del Ejecutivo, refleja la magnitud de un fenómeno que durante años ha concentrado la atención de autoridades financieras, entidades bancarias y organizaciones de consumidores por sus tasas elevadas y su impacto en la economía de los hogares más vulnerables.
El “gota a gota” es una modalidad de crédito informal que opera sin regulación ni supervisión. Funciona a través de prestamistas particulares que entregan sumas pequeñas a corto plazo, con cobros diarios o semanales y tasas de interés muy superiores a las del sistema financiero formal. Su presencia se ha asociado con ciclos de sobreendeudamiento, afectación a la estabilidad de los hogares y, en algunos casos, hechos de violencia relacionados con la cobranza.
La apuesta del Ejecutivo apunta a que las fintech y las startups colombianas ofrezcan alternativas digitales de crédito, ahorro y pagos, con procesos ágiles y menores costos de operación. Estas empresas, que han crecido en los últimos años en el país, trabajan con modelos basados en plataformas tecnológicas, análisis de datos y canales móviles, lo que les permite llegar a poblaciones que el sistema bancario tradicional no atiende de forma suficiente.
Para las familias que hoy recurren al “gota a gota”, la promesa es acceder a créditos formales a través del celular, con plazos claros, tasas reguladas y posibilidad de construir historial crediticio. Expertos en inclusión financiera han señalado que la transformación digital del crédito puede mejorar las condiciones de financiación de microempresarios, trabajadores informales y poblaciones rurales, siempre que los productos se diseñen con transparencia y mecanismos de protección al consumidor.
La estrategia también implica retos regulatorios. El Gobierno debe coordinar con la Superintendencia Financiera y otras entidades los ajustes normativos que permitan la operación segura de las fintech, al mismo tiempo que se fortalecen los controles contra la informalidad crediticia. El sector ha pedido reglas claras y proporcionales que eviten frenar la innovación y, al mismo tiempo, protejan a los usuarios.
En el plano político, el pronunciamiento del vicepresidente Restrepo marca un tono de urgencia frente a un problema que distintas administraciones han intentado atacar. Programas anteriores de educación financiera y de bancarización han logrado avances en la apertura de cuentas y en el uso de canales digitales, pero la persistencia del “gota a gota” muestra que la cobertura del crédito formal aún deja por fuera a una porción significativa de la población.
La discusión sobre el “gota a gota” también ha estado acompañada por advertencias sobre su relación con redes de crimen organizado en algunas regiones. Autoridades han documentado casos en los que estas redes utilizan el crédito informal como mecanismo de lavado de dinero o de control social en comunidades específicas. Por eso, las acciones del Ejecutivo se observan desde dos frentes: el financiero, que busca dar alternativas formales, y el de seguridad, que apunta a desarticular las estructuras que se benefician de la actividad.
Queda pendiente conocer los detalles operativos de la estrategia con fintech y startups. El Gobierno deberá precisar metas concretas, plazos y los indicadores con los que medirá la reducción del uso del “gota a gota”. También se espera la articulación con el sector privado, la academia y los organismos de control para que la transición hacia el crédito formal sea sostenible y no deje desprotegidos a los actuales usuarios del crédito informal.