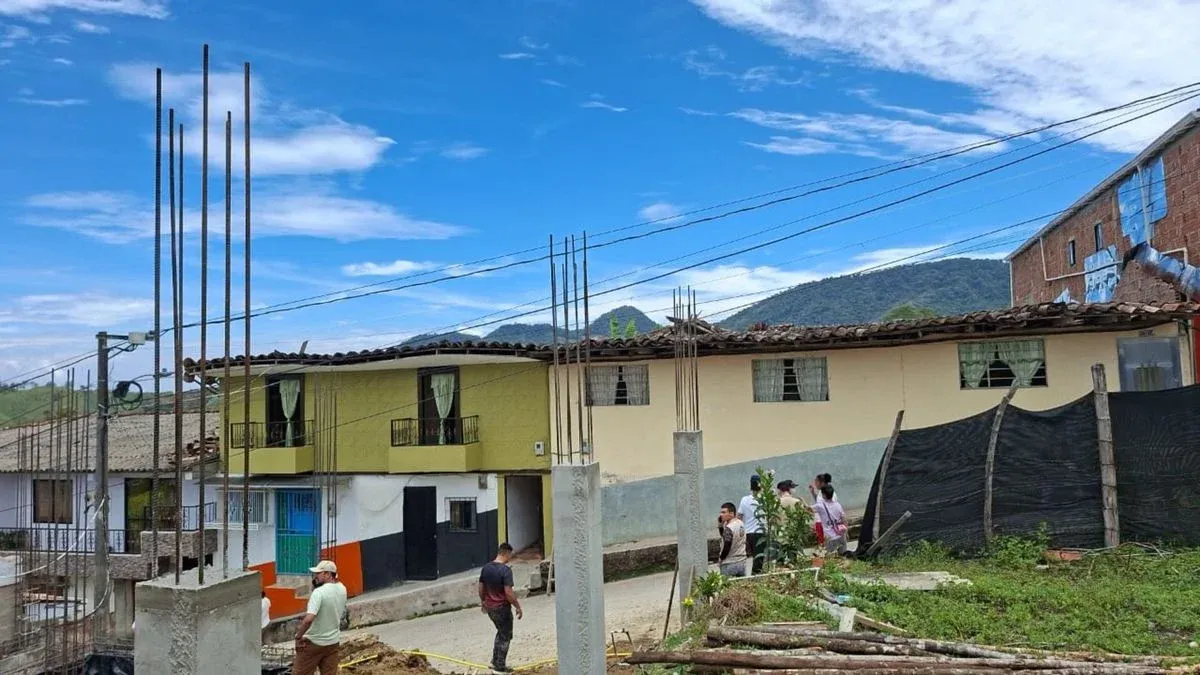
El Ministerio de Hacienda expidió el Decreto 1416 el 17 de septiembre de 2026, con el cual se autoriza que los hogares damnificados por el terremoto puedan acceder a créditos de vivienda sin necesidad de pagar cuota inicial, según reportó La FM. La disposición fue firmada en medio de las tareas de atención y reconstrucción que adelanta el Gobierno nacional tras la emergencia.
El decreto se enmarca dentro de las herramientas que el Ejecutivo ha puesto en marcha para atender a las familias que perdieron total o parcialmente sus viviendas por el movimiento telúrico. Al eliminar el requisito de cuota inicial, se reduce uno de los principales filtros de acceso al crédito hipotecario, que suele descartar a hogares de menores ingresos o con ahorros devastados por el desastre.
Para los damnificados, el beneficio implica que las entidades financieras que ofrezcan estos créditos no podrán exigirles un pago anticipado como condición para el desembolso. Esto se traduce en que las cuotas mensuales absorberán la totalidad del valor financiado, aunque las condiciones de tasa, plazo y amortización dependerán de cada entidad y del perfil del solicitante.
La medida también impacta al sistema financiero, que deberá adaptar sus políticas de evaluación de riesgo para incorporar a un segmento de población con historial crediticio afectado por la emergencia. En este tipo de esquemas suelen participar bancos y entidades públicas como el Fondo Nacional del Ahorro, que tradicionalmente financian vivienda de interés social y prioritario en Colombia.
El sector constructor puede verse estimulado por una mayor demanda efectiva de vivienda nueva, en particular en las zonas donde se concentra la población damnificada. La reconstrucción de las áreas afectadas requiere no solo créditos accesibles, sino también oferta disponible de proyectos habitacionales y permisos urbanísticos en regla.
Hasta ahora, el decreto fija las condiciones para el acceso al beneficio, pero deja pendientes aspectos operativos como la lista exacta de municipios y beneficiarios cubiertos, los topes de crédito, la tasa aplicable y el plazo máximo de financiación. La definición de esos puntos se espera en reglamentos posteriores o en circulares de las entidades involucradas.
La ciudadanía afectada debe estar atenta a los canales oficiales del Ministerio de Hacienda, la Superintendencia Financiera y las entidades territoriales, donde se publicarán los requisitos, la documentación necesaria y los plazos para solicitar estos créditos. Las alcaldías y gobernaciones suelen jugar un papel clave en la certificación de los hogares como damnificados.
Queda por verse cómo se articula esta medida con otros programas de reasentamiento y subsidios que el Gobierno ha ofrecido a los damnificados, como los auxilios de arrendamiento, las entregas de subsidios de vivienda o la reconstrucción de zonas afectadas. La combinación de instrumentos será determinante para que las familias damnificadas puedan pasar de la emergencia a una solución habitacional definitiva.